零售这桌牌上,如今坐着三位玩家。一位是喊着"321 上链接"的直播卖货,一位是开了二十年的老伙计——货架电商,还有一位是刚刚上桌的,张嘴就能帮你下单的 AI 导购。
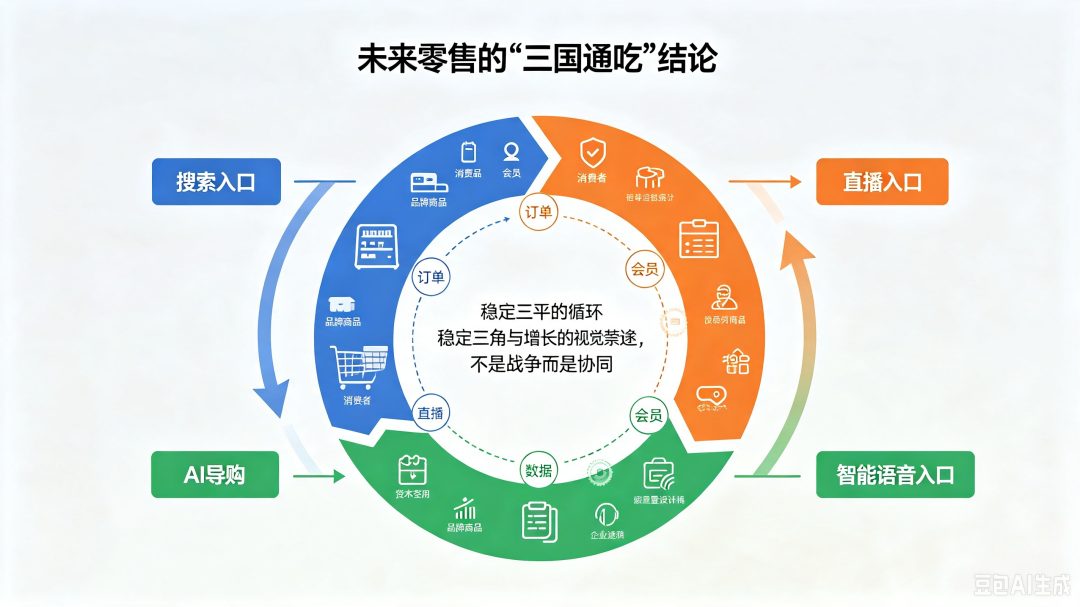
这三家谁都不服谁。做直播的说,流量都在直播间;做 AI 的说,以后人连 App 都不打开,直接问助手;做货架的说,基本盘还是我。听起来像要打一场"三国杀",最后只剩一家。但把近一两年的数据和玩法摊开看,结论可能刚好相反:对品牌方来说,这三国一个都少不得。
一、先认认这"三国"各是啥
货架电商,大家最熟。打开淘宝、京东、拼多多,搜关键词,翻详情页,比价格,下单。它的本质是人找货,解决的是"我知道自己要买啥"的需求。2025 年,全国实物商品网上零售额冲到 13 万亿元,这里面绝大部分还是货架模式。它稳,是基本盘。有意思的是,即便最爱做内容电商的抖音,2024 年货架场景 GMV 也超过 40%、达到 1.4 万亿元,2025 年目标是冲过 50%。这说明连靠短视频起家的平台,也得回头补货架——因为用户"明确要买"的那一下,最终还是落在搜索和陈列上。
直播卖货,是货找人。主播在镜头前讲解、演示、制造氛围,你本来没想买,看着看着就下了单。它的消费链路跟货架正好反过来:不是"需求—搜索—购买",而是"兴趣激发—场景体验—即时转化"。2025 年直播电商 GMV 突破 5.2 万亿元,占网络零售额近三分之一,用户规模约 6.6 亿,人均年消费近 8000 元。最近5年直播电商规模涨了超过 12 倍。更有意思的是,品牌自己开播(店播)的 GMV 占比已经超过一半,说明直播不再是头部主播的专利,而是品牌日常经营的一部分。
AI 导购,是刚冒头的新势力。你不用搜、不用刷,对着手机说一句"给我家娃挑个三岁能喝的牛奶",它帮你比完、挑好、下完单。2026 年被业内叫做 AI 购物普及元年。春节那阵,超 1.3 亿中国人第一次体验 AI 购物,光千问一个入口就完成了近 2 亿笔真实交易;麦肯锡甚至预测,到 2030 年,全球会有 3 万亿到 5 万亿美元的购物通过这类"代理"完成。Gartner 测算,2026 年传统搜索引擎的流量要缩水 25%,到 2028 年 AI 搜索的份额可能反超传统搜索。换句话说,"问 AI"正在接替"搜框",成为新的消费起点。
一句话:货架管"我知道要买",直播管"我被种草",AI 管"我懒得挑"。这也正是"三国"二字贴切的地方:它们不是你死我活的零和,而是同一盘生意里,同时存在的三种入口。
二、三国的底牌与软肋
别看三家都牛,各自的软肋也明显。
货架电商最大的问题是贵且慢。流量红利早过了,商家的获客成本年年涨。天风证券的数据,2023 年阿里获客成本 1397 元、京东 3569 元,商家苦流量久矣。它适合承接确定性需求、做复购和标品,但很难凭空制造"想买"的冲动。
直播卖货爆发力惊人,一场大促能卖断货,也最容易建立起人格化的信任。可它太依赖人了:依赖主播、依赖内容、依赖当下的氛围。达人翻一次车,品牌连夜掉粉;平台一调规则,流量说没就没。它适合打爆新品、清库存、卖非标和冲动型商品,却难当日常复购的主心骨。
AI 导购最省心,但还在早期。用户信任还没完全建立,算法怎么排序也是黑箱,品牌一不小心就被排到后面。更现实的是,想被 AI 推荐,你得先让 AI"认识"你——把商品信息结构化、把服务能力做成标准件,否则算法根本调不动你。
所以三家没有谁天生取代谁,它们解决的是不同的事。
三、为什么品牌方一个都少不了
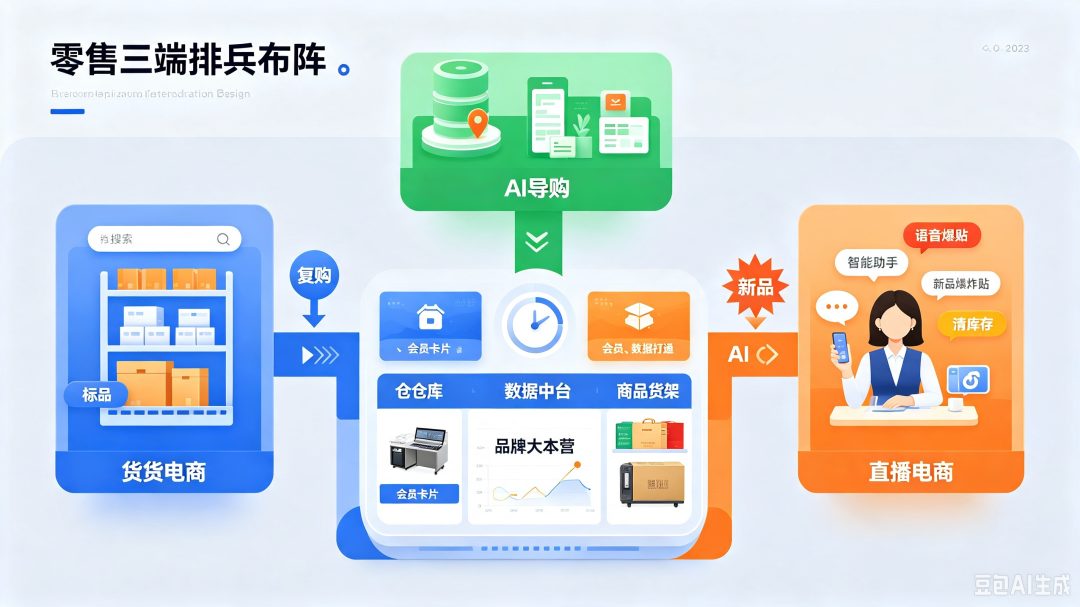
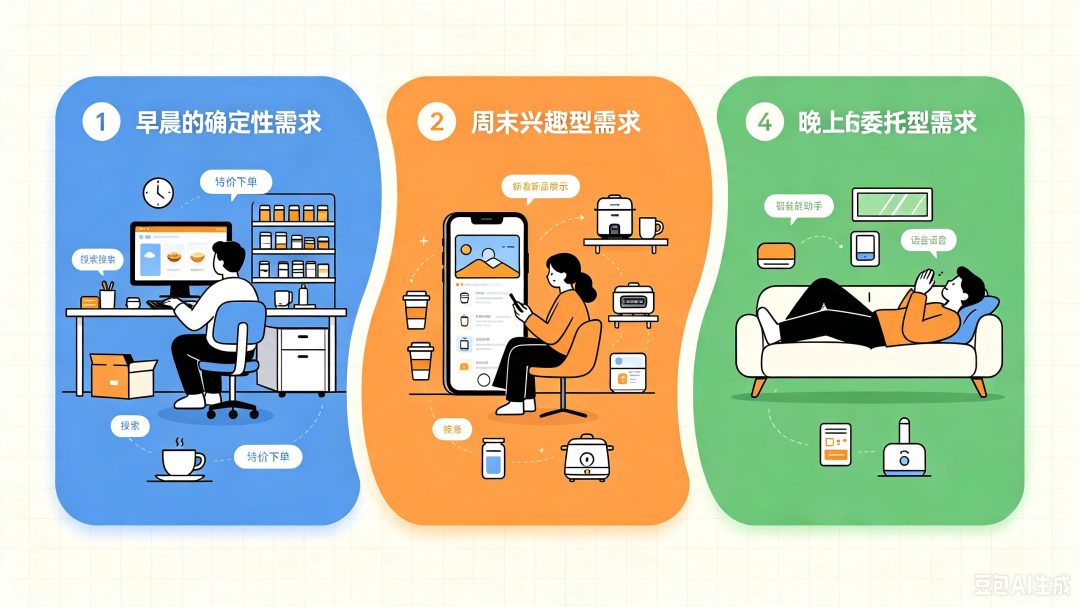
核心原因在于:这三件事,对应的根本不是同一类需求,而是同一位消费者在不同状态下的三种模样。
你想买瓶洗发水,闭眼都知道上货架搜,比完价下单,这是确定性需求。你刷到直播间在演示一款新空气炸锅,本来不打算买,被勾起了兴致,这是兴趣型需求。你累了一天,懒得挑,跟 AI 说"帮我订明早的鸡蛋和咖啡",这是委托型需求。一个真实的人,一天里可能三种状态都经历一遍。
举个身边的例子:一个卖咖啡的品牌,用户工作日早上靠货架囤豆子(复购),周末被直播间的新品挂耳种草(兴趣),出差时让 AI 助手"来杯就近的拿铁"(委托)。三种入口它都在,用户才无论从哪个状态想起它,都能买得到;只要缺一块,就有一段需求接不住。
更关键的是抗风险。把身家全押在一个渠道上,向来危险。押直播,怕达人翻车、怕平台限流;押货架,怕投流越来越贵、增量见顶;押 AI,怕排序规则握在别人手里。三条腿走路,任何一条波动,另外两条还能撑住。
还有一笔账很多人忽略:数据。货架告诉你用户搜了啥、买了啥;直播告诉你用户被什么内容打动;AI 告诉你用户怎么表达模糊需求。这三端的数据拼起来,才是一个完整的用户画像。只做一端,你手里就只有碎片。京东一季度超 8000 万用户用 AI 智能体辅助购物,国内约四成用户已经把 AI 大模型当信息检索入口——这些信号加在一起指向一件事:三股势力不是接力赛,是同时跑。
连最强势的平台自己,都在偷偷"三国通吃"。抖音一边做直播,一边把货架场景的 GMV 占比做到了 35% 以上;阿里把千问接进淘宝,让 AI 导购和货架在同一个 App 里握手;京东一边守货架,一边推 AI 购物。去年双 11,全平台成交近 1.7 万亿元,淘宝、天猫仍过半,京东 18.9%,拼多多 14.8%,抖音 12.2%——三家全在牌桌上,谁也没被踢走。平台都不敢只押一边,品牌凭什么敢?
有人会问,小品牌哪有资源三头顾。其实反而更该想清楚主次:先把货架这一基本盘做扎实(低成本、高复购),再用店播做力所能及的种草,最后花小力气把商品信息结构化、接好 AI 入口。三头不一定要全压满,但不能缺席——你缺席的那块,就是对手抢走的缺口。
四、那品牌该怎么排兵布阵
不用把三家都做成主战场,但得都有座位。
货架,做基本盘。承复购、承标品、承那些"我知道要买"的精准流量,把它当长期资产经营,别只当大促工具。直播,做放大器。用来打爆新品、清库存、建立人格化信任,适合非标、冲动、高客单的东西。店播常态化比赌头部主播更稳。AI,做前置入口。现在就着手把商品信息结构化、把服务接口标准化,让未来的 AI 导购"认识你、调得动你"。这是提前占生态位,等风口真来了你才上得了桌。
具体落子有个顺序:先确保货架的货盘和会员体系是完整的,这是地基;再把直播当成周期性战役,大促冲、日常养,而不是天天烧钱买流量;AI 这边现在投入不大,但得从把商品标题、参数、卖点写成机器能读懂的开始。三件事节奏不同,但得画在同一张作战图上。
最怕的是三端各干各的。货盘、会员、数据如果打通,用户在直播被种草、去货架复购、让 AI 帮忙补货,全程是你一家;如果各立山头,流量就散了,数据也废了。
所以回到开头的那个问题:未来的零售,会不会是三国演义?会,但它不是谁灭了谁的剧本。直播、AI 导购、货架电商,会在很长一段时间里并存,各自守着一类需求、一类场景。对品牌方来说,真正的考题不是"押注哪一国",而是"怎么在三国都有座位"。说白了,渠道会换来换去,用户的钱包不会。谁能在每种状态下都接得住,谁才笑到最后。未来的零售不会是三国归晋,而是品牌要三国通吃。哪个都少不了。(文章配图由AI生成)