“据悉,努比亚NaviX Ultra是由字节跳动与中兴联合研发的新一代豆包手机,计划于9月份登场亮相。”
先说结论:我不看好。
不是唱衰这款产品本身——它大概率会成为一个话题爆款,初代秒罄、二手溢价都不意外。我不看好的是"大模型公司 + 硬件厂商做联名AI手机"这条路径。
原因有两层:
一是各方约束太多,AI真正能施展的空间很小; 二是能汰换掉智能手机的东西,多半不会是一台新手机。
理由一:豆包与中兴的合作初衷不一样
理解这次合作,得先回答一个问题:字节为什么选努比亚?因为两边的诉求完全不同。
字节的短板是硬件入口。 豆包不缺用户和认知度,但作为一个APP,它只能在表层做问答和内容生成。要让AI真正跨软件办事、处理生活里的杂事,需要系统级权限,而字节没有。
但字节大概率不会自己造手机。手机是重资产生意,建厂、备货、压库存、铺线下售后,每一项都要持续烧钱。早年互联网公司跨界做手机折戟的案例并不少见。
所以联名是笔划算的买卖:字节出AI技术和软件,硬件、供应链、售后全交给努比亚。投入小、风险低,还能拿到一个真实的硬件载体。
这台机器对字节的价值不是卖货,而是试验田——测试用户对"AI自动办事"的接受度,积累真实使用数据,打磨技术,同时在华为、小米都在自研AI的格局里占一个独家位置。跑不通,随时可以撤,损失可控。
努比亚的诉求更直接。 手机市场早已饱和,头部品牌吃掉绝大部分份额,二线品牌在配置、外观、性价比上都拼不过主流机型,长期卡在不温不火的位置。AI是眼下唯一还能讲的新故事。
搭上字节、装上豆包,努比亚不用自研就能拿到一个全网热议的"跨软件智能助手",能带话题,也能带销量。
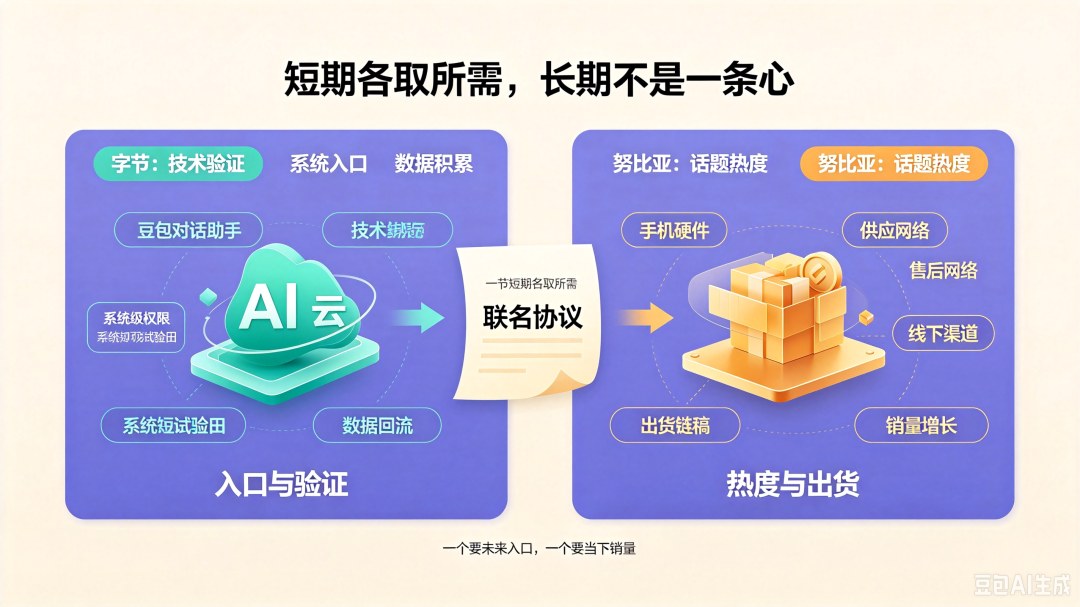
所以:字节要的是技术验证和未来的入口,努比亚要的是当下的热度和出货。短期各取所需,长期没有强绑定——从一开始这就不是一条心的合作。
理由二:"全自动办事"这个卖点,先天受限
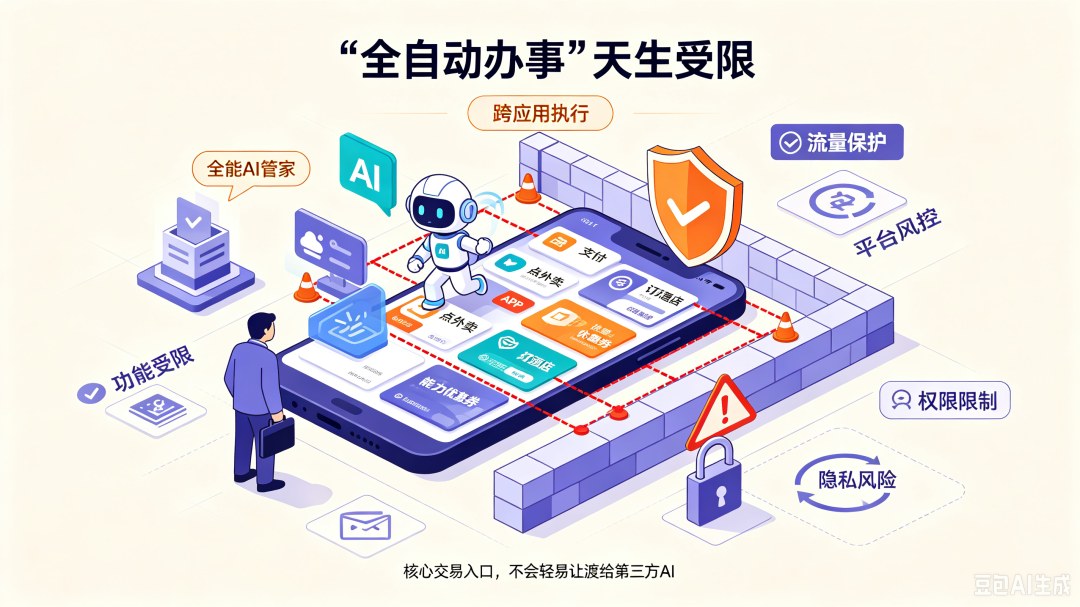
这款机器最大的卖点是AI能跨应用自动执行:一句话让它比价、点外卖、订酒店、抢优惠券,省去在多个APP之间切换的成本。
听起来很美,但这个能力从根上受制于两件事。
第一,主流APP不会允许AI截走自己的流量。
淘宝、美团、微信、支付宝的商业模型,建立在用户打开APP、浏览页面、看广告、产生停留和交易之上。如果AI直接跳过开屏广告和推荐流,替用户比价下单,等于切断平台的流量和收入来源。
这也是初代豆包手机上线后频繁被平台风控、出现账号受限和功能封禁的原因。即便新机优化了适配,能开放的恐怕也只是边缘功能;涉及支付、隐私、社交、交易的核心操作,平台一定会严守。
所谓"全能AI管家",最后大概率是一个能力残缺的工具。
第二,这套方案能打动其它手机厂商吗?
华为、小米、苹果都是自研系统加自研AI,生态在自己手里。豆包是外部软件方,努比亚也没有操作系统级的权限。
结果是:豆包AI再好用,也只能绑定努比亚这一款机型,进不了大众主流机,用户规模的天花板非常明显。
此外还有隐私和监管。 AI要替你办事,就要读取屏幕内容、访问APP数据、介入交易操作。对普通用户来说,这等于把隐私和资金安全暴露出去,误操作和信息泄露的风险始终存在。随着监管趋严,这类高权限操作只会被进一步收紧。
理由三:海外已经验证过这条路
美国科技圈其实早就试过类似的组合,结论也类似:大模型公司联手硬件厂商做联名AI手机,做不大。
谷歌握有安卓系统的绝对话语权,Pixel 又自研AI、搭通用接口,底层优势已经是顶配,但依然突破不了海外社交和支付软件的生态封锁,AI跨设备操作同样受限。所以谷歌不走联名,坚持软硬件全自研。
OpenAI 传出自研AI手机的消息,选择的也是重资产全栈路线,自己打磨芯片和系统,不依附现成的硬件品牌。逻辑很直接:硬件是别人的,就免不了看人脸色,做不出真正的核心产品。
亚马逊是更早的反面案例。当年用自家语音AI做手机想切入市场,最终因为生态跟不上、体验残缺、销量惨淡,在巨额亏损后砍掉项目。
苹果则始终坚持封闭自研,AI只服务自家设备,不外供、不联名。
中外在这件事上的逻辑是一致的:掌握流量和交易入口的平台,不会允许第三方AI分走自己的话语权。想靠一台联名机、一套外来的AI功能去掀翻成熟的手机生态,方向本身就是逆的。
理由四:真正能汰换手机的,一定不是手机
移动互联网时代,手机是唯一的核心终端,一台设备解决所有需求。到了AI时代,不一定成立了。
AI更可能的终局,是一个智能体调度多台设备:通勤用手机和耳机,办公用电脑,出行用眼镜,居家连智能家居,AI在设备之间按需流转。这是我的判断,也不是定论。
而豆包 × 努比亚做的,是在传统手机的框架里加一个AI插件。旧硬件装新功能,是改良,不是换代。
它能制造短期热度,收割一波数码爱好者的新鲜感,初代秒罄、二手溢价都是风口下的正常现象。但新鲜感退去之后,如果没有不可替代的体验,还是会回归平静。
(文章配图由AI生成)