本文是我对近期工作遇到的问题,以及和几个做营销、做投放、做品牌的同行交流后的一次复盘,简单唠叨唠叨。
一、GEO效果衡量的尺子有了雏形,但离通用标准还远
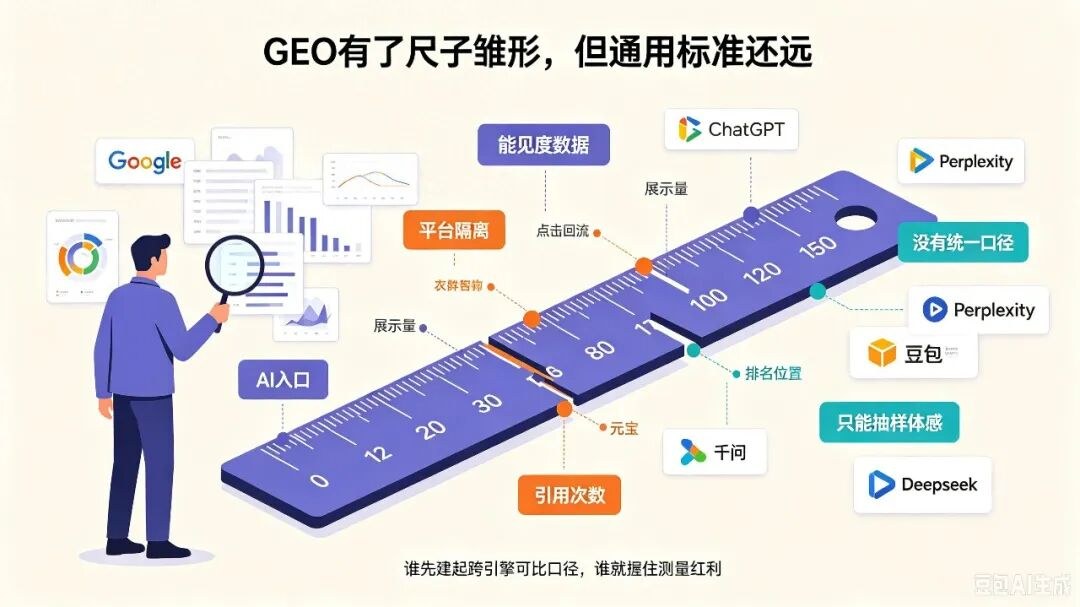
先说好消息。Google 这边先动了:Search Console 开始报 AI Overviews 和 AI Mode 的展示量,能按页面、国家、设备、日期拆开看。 这对做 GEO(生成式引擎优化)的人来说,等于第一次有了个基本参考——起码能回答"我们在 AI 答案里有没有露脸"了。
但别高兴太早。GEO 现在有了把尺子的雏形,离"一把能跨平台比"的通用标准,国内外都还差得远。
问题出在碎片化。Google 给的只是展示量,还没有点击数据;而且它只覆盖自家的 AI 搜索。ChatGPT、Perplexity 那边,根本没有对等的公开看板。回到国内,豆包、元宝、千问,Deepseek依然各自为政,就边对标的百度,也没一点动静。几没有一家把"你在我的回答里被提了多少次"当成可查看的数据开放出来。品牌想知道自己在 AI 里存不存在,基本还是靠抽样、靠体感、靠偶尔的截图。
所以在"AI 能见度怎么量"这件事上,标准刚冒头,统一还早。 我甚至觉得,接下来一两年,谁能先建起一套跨引擎、可对比的 GEO 口径,谁就握住了这波最值钱的测量红利。国内平台要是能尽快把能见度数据开放出来,对大家都好。
二、用户触点又多了一个,多触点归因更难了。
早些年做营销的,脑子里都有一张漏斗图:认知 → 兴趣 → 考虑 → 转化,用户一级一级往下收敛。那时候渠道少,用户在哪一层品牌都看得见、可以展开有针对性的转化行为。
现在的环境早就不是这样了。渠道成倍炸开,路径可能是小红书种草 → 抖音直播看一眼 → 微信社群问朋友 → 最后才去淘宝京东下单。现在再加豆包、元宝这类 AI 入口当新的第一站,用户在"做决定"之前,可能已经绕了好几圈。
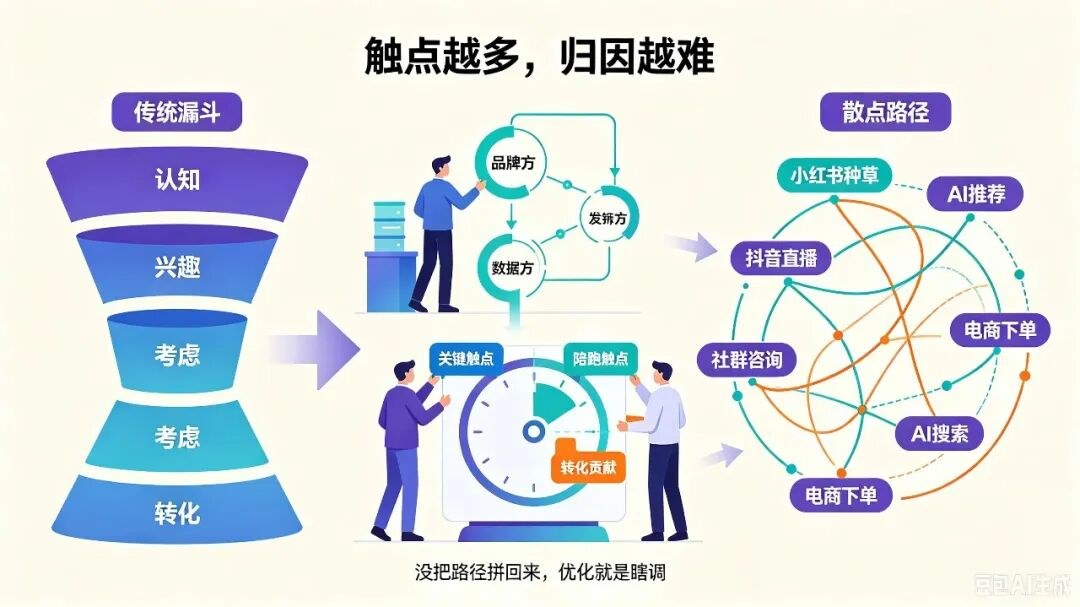
路径一散,归因就成了一道躲不过的题:到底是哪个触点,真把人推到了下单那一步?
这正是我们自己的产品一直在啃的硬骨头。智云精准做的归因,本质就是把散在多平台的触点接回来,重新拼出一条用户路径,看清哪一步起了作用、哪一步只是陪跑。没有这一步,后面所有的"优化"都是在瞎调——你以为在优化渠道,其实连账都没算清。但实话实说,难度真是不少,企业自己做就更不划算了,愿意啃这块骨头的第三方公司也不多。
三、 AI工具太多迭代太快,本以为AI能省钱,其实越追越费钱。
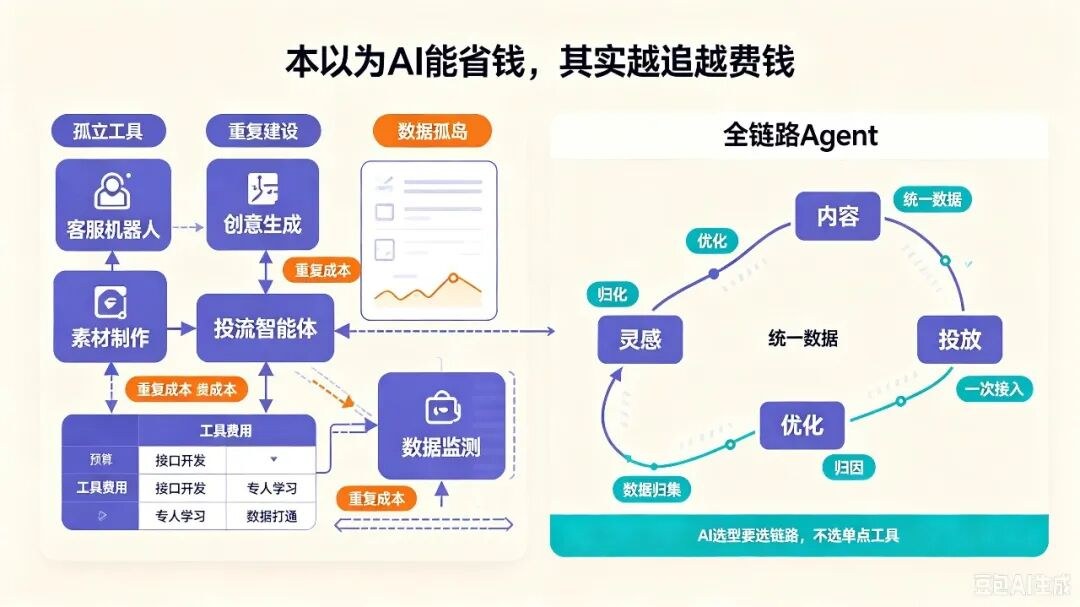
不少团队上 AI 的姿势是:先接个客服机器人,再上个做创意的,投流那边再挂个智能体。逻辑都是"哪个环节人力成本高,就用 AI 替代哪块"。
可惜账不是这么算的。我在项目里看得很清楚:每个 AI 工具各自带一笔开发费用、一套监测、一堆接口api,还得有人专门盯专门学。每个工具之互相不通信,数据各留各的,你最后花在"让它们说一样的语言"上的花工时和钱比省的人工成本还多。
Gartner 的调研也显示,企业把 15.3% 的营销预算投进了 AI,但人力在营销支出里的占比,反而从 21.9% 涨到了 24.5%。
所以我的想法很直接:与其东拼一块西补一块,不如选一套能跑通营销全链路的 agent——从素材灵感获取、AIGC、内容、投放到优化,归因、数据归集一处,成本也只一次性的。另再纠结当前哪个环节水平不够,你放心,AI的进化一定是飞速的。总之,企业不应该选择一个个孤立的 AI 工具,而是把整条链路接起来考虑,让数据、归因和能见度,能在同一个系统里闭环。
(文章配图由AI生成)